Domain ihre-rechtsanwaeltin.de kaufen?
Wir ziehen mit dem Projekt
ihre-rechtsanwaeltin.de um.
Sind Sie am Kauf der Domain
ihre-rechtsanwaeltin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-rechtsanwaeltin.de kaufen?
Welche Dienstleistungen bietet eine Kanzlei im Bereich Recht und Beratung an?
Eine Kanzlei bietet rechtliche Beratung und Vertretung in verschiedenen Rechtsgebieten an, wie z.B. Arbeitsrecht, Familienrecht oder Vertragsrecht. Sie unterstützt ihre Mandanten bei der Durchsetzung ihrer Rechte und berät sie bei rechtlichen Fragestellungen. Zudem können Kanzleien auch außergerichtliche Verhandlungen führen und Verträge erstellen. **
Was ist der Unterschied zwischen Steuerklasse 1 und Steuerklasse 4?
Der Hauptunterschied zwischen Steuerklasse 1 und Steuerklasse 4 liegt in der Anzahl der berücksichtigten Einkommen. In Steuerklasse 1 wird das Einkommen einer Einzelperson besteuert, während in Steuerklasse 4 das gemeinsame Einkommen eines Ehepaars besteuert wird. Steuerklasse 4 ermöglicht es, das Einkommen auf beide Partner aufzuteilen und kann zu einer geringeren Steuerlast führen. **
Ähnliche Suchbegriffe für Steuerklasse
Top-Angebote
Produkte zum Begriff Steuerklasse:
-
Spätabbruch. Schwangerschaftsabbruch nach der Pränataldiagnostik. Psychosoziale Beratung zwischen Recht auf Leben und Recht auf Selbstbestimmung,Spätabbruch. Schwangerschaftsabbruch Nach Der Pränataldiagnostik. Psychosoziale Beratung Zwischen Recht Auf Leben Und Recht Auf Selbstbestimmung, Taschenbuch Von Jeannine Sabine Peters, Diplomica Verlag Gmbh, 978-3-96146-922-2, Seitenanzahl: 9629,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Die päpstliche Kanzlei und ihre Urkundenproduktion (1141-1159) (Deutsch, Softcover, Stefan Hirschmann) (56029753)Peter Lang Die päpstliche Kanzlei und ihre Urkundenproduktion (1141-1159) (Deutsch, Softcover, Stefan Hirschmann) (56029753)135,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Steuerklasse 6?
Warum Steuerklasse 6? Die Steuerklasse 6 wird in der Regel verwendet, wenn man neben seinem Hauptjob noch einen weiteren Job ausübt und beide Arbeitgeber die Steuerklasse 1 verwenden. Dadurch wird vermieden, dass zu wenig Steuern abgeführt werden, da die Steuerklasse 6 eine höhere Steuerbelastung hat. Es dient also dazu, eine Nachzahlung bei der Steuererklärung zu vermeiden. Es ist wichtig, die Steuerklasse 6 rechtzeitig beim Finanzamt zu beantragen, um keine Steuernachzahlungen zu riskieren. Insgesamt ist die Wahl der Steuerklasse 6 eine individuelle Entscheidung, die von den persönlichen Umständen abhängt. **
-
Wann Steuerklasse 5?
"Wann Steuerklasse 5?" ist eine Frage, die sich in Deutschland auf die Einstufung von Ehepaaren bezieht, bei der ein Partner die Steuerklasse 5 hat. Dies ist in der Regel dann der Fall, wenn der andere Partner die Steuerklasse 3 hat. Die Einstufung in Steuerklasse 5 kann sinnvoll sein, wenn ein Partner deutlich weniger verdient als der andere und somit weniger Steuern zahlen möchte. Es ist wichtig zu beachten, dass die Wahl der Steuerklasse Auswirkungen auf die Höhe der Steuern hat und daher gut überlegt sein sollte. Es empfiehlt sich, sich vor der Wahl der Steuerklasse von einem Steuerberater beraten zu lassen, um die für die individuelle Situation optimale Lösung zu finden. **
-
Wer kriegt Steuerklasse 1?
Steuerklasse 1 wird in der Regel ledigen Arbeitnehmern zugewiesen, die keine Kinder haben und nicht dauerhaft getrennt leben. Auch Personen, die geschieden sind oder deren Ehepartner im Ausland lebt, erhalten meist die Steuerklasse 1. Diese Steuerklasse wird auch für Personen angewendet, die verheiratet sind, aber keinen gemeinsamen Wohnsitz mit ihrem Ehepartner haben. Letztendlich wird die Steuerklasse 1 Personen zugeordnet, die keine anderen Voraussetzungen für eine höhere Steuerklasse erfüllen. **
-
Welche Steuerklasse als Abiturient?
Als Abiturient bist du in der Regel noch nicht berufstätig und hast daher noch keine Steuerklasse. Sobald du eine Ausbildung oder einen Job beginnst, wirst du automatisch in die Steuerklasse I eingestuft, da du ledig und ohne Kinder bist. Es gibt jedoch auch die Möglichkeit, eine andere Steuerklasse zu beantragen, wenn bestimmte Voraussetzungen erfüllt sind. Welche Steuerklasse für dich als Abiturient die richtige ist, hängt also davon ab, ob du bereits eine Ausbildung oder einen Job hast und ob du verheiratet bist oder Kinder hast. Es empfiehlt sich, sich hierzu von einem Steuerberater oder dem Finanzamt beraten zu lassen. **

Wie funktioniert Steuerklasse 6?
Wie funktioniert Steuerklasse 6? **
Welche Steuerklasse bei Trennung?
"Welche Steuerklasse bei Trennung?" - Bei einer Trennung oder Scheidung ändert sich in der Regel auch die Steuerklasse. Es ist wichtig zu prüfen, ob man nach der Trennung in eine andere Steuerklasse wechseln sollte, um steuerliche Vorteile zu nutzen. In vielen Fällen wird man nach der Trennung in die Steuerklasse II (Alleinerziehende) wechseln, wenn man ein Kind betreut. Es ist ratsam, sich diesbezüglich von einem Steuerberater oder dem Finanzamt beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **
Top-Angebote
Produkte zum Begriff Steuerklasse:
-
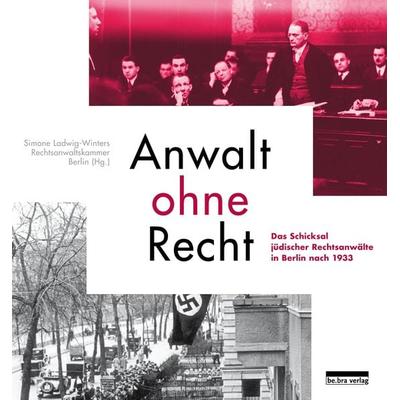
Anwalt ohne Recht, Fachbücher von Simone Ladwig-WintersDieses Buch bietet einen umfassenden Überblick über die Verdrängung der jüdischen Rechtsanwältinnen und -anwälte aus ihrem Berufsstand, die im April 1933 einsetzte. Es schildert die politischen und rechtlichen Voraussetzungen und dokumentiert in einem biografischen Verzeichnis über 1.800 Lebensläufe, die teils in erzwungener Emigration, teils in der Ermordung durch die Nationalsozialisten endeten. Die Schicksale lassen erahnen, welcher Verlust an intellektueller Grösse, sprachlicher Brillanz und menschlicher Vielfalt durch die gewaltsame Ausgrenzung und Vertreibung der betroffenen Juristen bewirkt wurde. Vollständig überarbeitete und erweiterte Auflage des Standardwerks.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spätabbruch. Schwangerschaftsabbruch nach der Pränataldiagnostik. Psychosoziale Beratung zwischen Recht auf Leben und Recht auf Selbstbestimmung,Spätabbruch. Schwangerschaftsabbruch Nach Der Pränataldiagnostik. Psychosoziale Beratung Zwischen Recht Auf Leben Und Recht Auf Selbstbestimmung, Taschenbuch Von Jeannine Sabine Peters, Diplomica Verlag Gmbh, 978-3-96146-922-2, Seitenanzahl: 9629,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Dienstleistungen bietet eine Kanzlei im Bereich Recht und Beratung an?
Eine Kanzlei bietet rechtliche Beratung und Vertretung in verschiedenen Rechtsgebieten an, wie z.B. Arbeitsrecht, Familienrecht oder Vertragsrecht. Sie unterstützt ihre Mandanten bei der Durchsetzung ihrer Rechte und berät sie bei rechtlichen Fragestellungen. Zudem können Kanzleien auch außergerichtliche Verhandlungen führen und Verträge erstellen. **
-
Was ist der Unterschied zwischen Steuerklasse 1 und Steuerklasse 4?
Der Hauptunterschied zwischen Steuerklasse 1 und Steuerklasse 4 liegt in der Anzahl der berücksichtigten Einkommen. In Steuerklasse 1 wird das Einkommen einer Einzelperson besteuert, während in Steuerklasse 4 das gemeinsame Einkommen eines Ehepaars besteuert wird. Steuerklasse 4 ermöglicht es, das Einkommen auf beide Partner aufzuteilen und kann zu einer geringeren Steuerlast führen. **
-
Warum Steuerklasse 6?
Warum Steuerklasse 6? Die Steuerklasse 6 wird in der Regel verwendet, wenn man neben seinem Hauptjob noch einen weiteren Job ausübt und beide Arbeitgeber die Steuerklasse 1 verwenden. Dadurch wird vermieden, dass zu wenig Steuern abgeführt werden, da die Steuerklasse 6 eine höhere Steuerbelastung hat. Es dient also dazu, eine Nachzahlung bei der Steuererklärung zu vermeiden. Es ist wichtig, die Steuerklasse 6 rechtzeitig beim Finanzamt zu beantragen, um keine Steuernachzahlungen zu riskieren. Insgesamt ist die Wahl der Steuerklasse 6 eine individuelle Entscheidung, die von den persönlichen Umständen abhängt. **
-
Wann Steuerklasse 5?
"Wann Steuerklasse 5?" ist eine Frage, die sich in Deutschland auf die Einstufung von Ehepaaren bezieht, bei der ein Partner die Steuerklasse 5 hat. Dies ist in der Regel dann der Fall, wenn der andere Partner die Steuerklasse 3 hat. Die Einstufung in Steuerklasse 5 kann sinnvoll sein, wenn ein Partner deutlich weniger verdient als der andere und somit weniger Steuern zahlen möchte. Es ist wichtig zu beachten, dass die Wahl der Steuerklasse Auswirkungen auf die Höhe der Steuern hat und daher gut überlegt sein sollte. Es empfiehlt sich, sich vor der Wahl der Steuerklasse von einem Steuerberater beraten zu lassen, um die für die individuelle Situation optimale Lösung zu finden. **
Ähnliche Suchbegriffe für Steuerklasse
-
Peter Lang Die päpstliche Kanzlei und ihre Urkundenproduktion (1141-1159) (Deutsch, Softcover, Stefan Hirschmann) (56029753)Peter Lang Die päpstliche Kanzlei und ihre Urkundenproduktion (1141-1159) (Deutsch, Softcover, Stefan Hirschmann) (56029753)135,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kriegt Steuerklasse 1?
Steuerklasse 1 wird in der Regel ledigen Arbeitnehmern zugewiesen, die keine Kinder haben und nicht dauerhaft getrennt leben. Auch Personen, die geschieden sind oder deren Ehepartner im Ausland lebt, erhalten meist die Steuerklasse 1. Diese Steuerklasse wird auch für Personen angewendet, die verheiratet sind, aber keinen gemeinsamen Wohnsitz mit ihrem Ehepartner haben. Letztendlich wird die Steuerklasse 1 Personen zugeordnet, die keine anderen Voraussetzungen für eine höhere Steuerklasse erfüllen. **
-
Welche Steuerklasse als Abiturient?
Als Abiturient bist du in der Regel noch nicht berufstätig und hast daher noch keine Steuerklasse. Sobald du eine Ausbildung oder einen Job beginnst, wirst du automatisch in die Steuerklasse I eingestuft, da du ledig und ohne Kinder bist. Es gibt jedoch auch die Möglichkeit, eine andere Steuerklasse zu beantragen, wenn bestimmte Voraussetzungen erfüllt sind. Welche Steuerklasse für dich als Abiturient die richtige ist, hängt also davon ab, ob du bereits eine Ausbildung oder einen Job hast und ob du verheiratet bist oder Kinder hast. Es empfiehlt sich, sich hierzu von einem Steuerberater oder dem Finanzamt beraten zu lassen. **
-
Wie funktioniert Steuerklasse 6?
Wie funktioniert Steuerklasse 6? **
-
Welche Steuerklasse bei Trennung?
"Welche Steuerklasse bei Trennung?" - Bei einer Trennung oder Scheidung ändert sich in der Regel auch die Steuerklasse. Es ist wichtig zu prüfen, ob man nach der Trennung in eine andere Steuerklasse wechseln sollte, um steuerliche Vorteile zu nutzen. In vielen Fällen wird man nach der Trennung in die Steuerklasse II (Alleinerziehende) wechseln, wenn man ein Kind betreut. Es ist ratsam, sich diesbezüglich von einem Steuerberater oder dem Finanzamt beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.